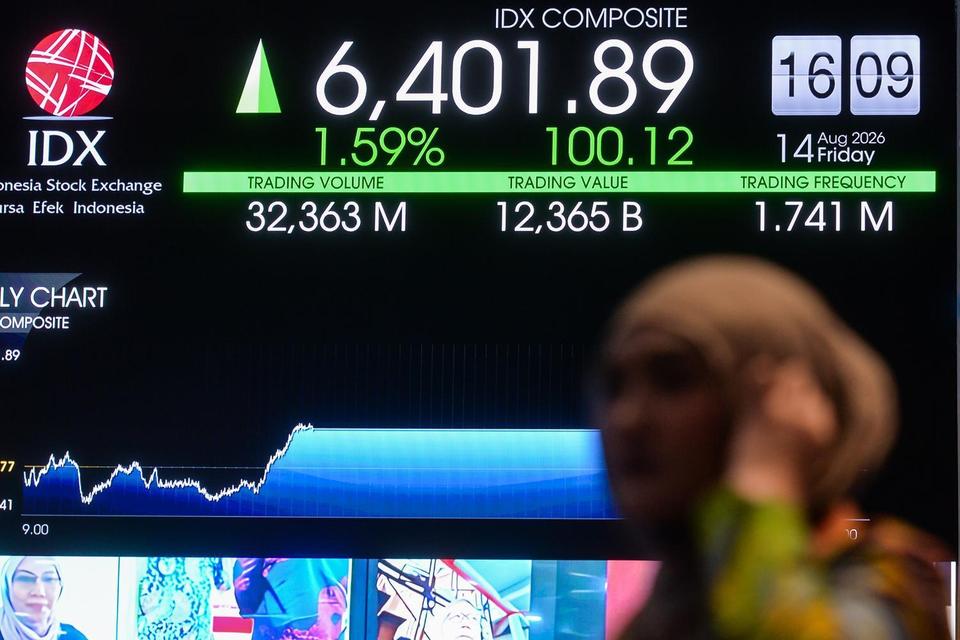
BULETINFINANSIAL.COM — Rencana demutualisasi Bursa Efek Indonesia (BEI) kembali mencuat sebagai agenda reformasi pasar modal. Perubahan struktur kepemilikan bursa dinilai bisa memperkuat likuiditas, memperdalam pasar, hingga menaikkan daya saing BEI di kawasan regional. Danantara menegaskan angka kepemilikan 40,12% yang beredar belum jadi keputusan final.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menilai demutualisasi BEI berpotensi jadi titik awal modernisasi pasar modal secara menyeluruh. Menurut dia, perubahan komposisi pemegang saham bursa sebaiknya dibarengi reformasi yang berorientasi pada market breadth dan market depth.
"Demutualisasi idealnya menjadi titik awal reformasi struktural yang lebih luas, bukan sekadar perubahan komposisi pemegang saham BEI," ujar Nafan melalui keterangan tertulis, Rabu (16/9).
Bukan Sekadar Tambah Emiten
Nafan menegaskan peningkatan market breadth dan market depth tidak cukup ditempuh lewat penambahan jumlah emiten. Kualitas dan ketersediaan saham yang bisa diperdagangkan juga perlu diperkuat.
Sejumlah agenda yang bisa didorong antara lain peningkatan effective free float, penguatan market maker, pengembangan securities lending dan short selling, serta perluasan produk derivatif dan exchange traded fund (ETF).
Free float, market maker, dan securities lending dinilai punya fungsi yang saling melengkapi. Free float jadi fondasi karena jumlah saham publik yang memadai dibutuhkan untuk memperbaiki likuiditas secara struktural.
Market maker membantu menjaga kesinambungan kuotasi dan mempersempit bid-ask spread, terutama pada saham berlikuiditas menengah dan kecil. Adapun securities lending mendukung short selling, meningkatkan efisiensi price discovery, dan menyediakan instrumen pengelolaan risiko.
"Karena ketiganya memiliki fungsi berbeda, idealnya reformasi dilakukan secara simultan dan terintegrasi," ujar Nafan.
Skenario 40,12% Masih Cair
Sebelumnya beredar sejumlah skenario terkait proses demutualisasi BEI. Salah satunya kemungkinan kepemilikan Danantara Indonesia mencapai 40,12% saham BEI setelah pelaksanaan rights issue.
Informasi itu jadi perhatian lantaran perubahan struktur kepemilikan bursa berpotensi membawa konsekuensi terhadap tata kelola dan arah pengembangan pasar modal. Namun, Danantara menegaskan angka kepemilikan, valuasi, maupun struktur transaksi yang beredar belum jadi keputusan atau kesepakatan final.
Tim Komunikasi Danantara Indonesia menyatakan proses pembahasan demutualisasi BEI masih berlangsung. Angka kepemilikan saham, valuasi, dan struktur transaksi yang beredar bukan merupakan keputusan, kesepakatan, maupun parameter transaksi yang telah ditetapkan.
"Informasi yang beredar bukan merupakan representasi posisi maupun keputusan akhir Danantara Indonesia. Setiap perkembangan material akan disampaikan melalui saluran komunikasi resmi sesuai ketentuan yang berlaku," kata Tim Komunikasi Danantara Indonesia melalui keterangan resminya, Selasa (15/9).
Dengan begitu, skenario kepemilikan 40,12% belum bisa dijadikan gambaran struktur akhir demutualisasi BEI.
Investor Institusional Domestik Jadi Kunci
Nafan menilai penguatan investor institusional domestik sama pentingnya. Otoritas Jasa Keuangan (OJK) dapat memperkuat kerangka investasi berbasis risiko bagi dana pensiun dan perusahaan asuransi.
Kerangka itu bisa mempertimbangkan kualitas fundamental, likuiditas, volatilitas, risk-adjusted return, serta horizon investasi. Penguatan tata kelola investasi, kapasitas fund manager, kualitas riset, dan transparansi portofolio juga diperlukan.
Meningkatnya peran investor institusional domestik dinilai dapat menyediakan sumber dana jangka panjang yang lebih stabil. Ketergantungan pasar terhadap aktivitas perdagangan jangka pendek pun bisa berkurang.
Ekosistem IPO dan Infrastruktur
Dari sisi penghimpunan dana, ekosistem IPO perlu diperkuat agar lebih efisien dan kompetitif. Pasar juga dituntut mampu mengakomodasi perusahaan high-growth dan sektor new economy.
Hal itu mencakup penyederhanaan proses, kepastian regulasi, struktur penawaran yang fleksibel, dan biaya yang kompetitif. Dukungan terhadap follow-on financing setelah IPO jadi bagian penting.
Daya tarik IPO di dalam negeri, ulas Nafan, tidak hanya ditentukan kemudahan proses pencatatan. Likuiditas setelah perusahaan tercatat serta kemampuan pasar membentuk valuasi yang kredibel turut jadi pertimbangan perusahaan.
Demutualisasi juga dinilai bisa jadi momentum memperkuat infrastruktur pasar modal lewat investasi pada teknologi perdagangan, clearing and settlement, keamanan siber, real-time risk management, dan konektivitas data. Untuk memperluas akses investor global, aspek transparansi beneficial ownership dan kepastian hukum jadi sorotan.